Nuevo sistema de cobro de créditos: desde el lunes los bancos podrán debitar cuotas automáticamente, aunque anticipan bajo uso

Prstamos Billeteras Virtuales Of 1024x576

El Banco Central habilita el Cobro con Transferencia (CCT), una herramienta pensada para simplificar el pago de préstamos que, sin embargo, generará dudas entre los usuarios del interior sobre el control de sus propias cuent

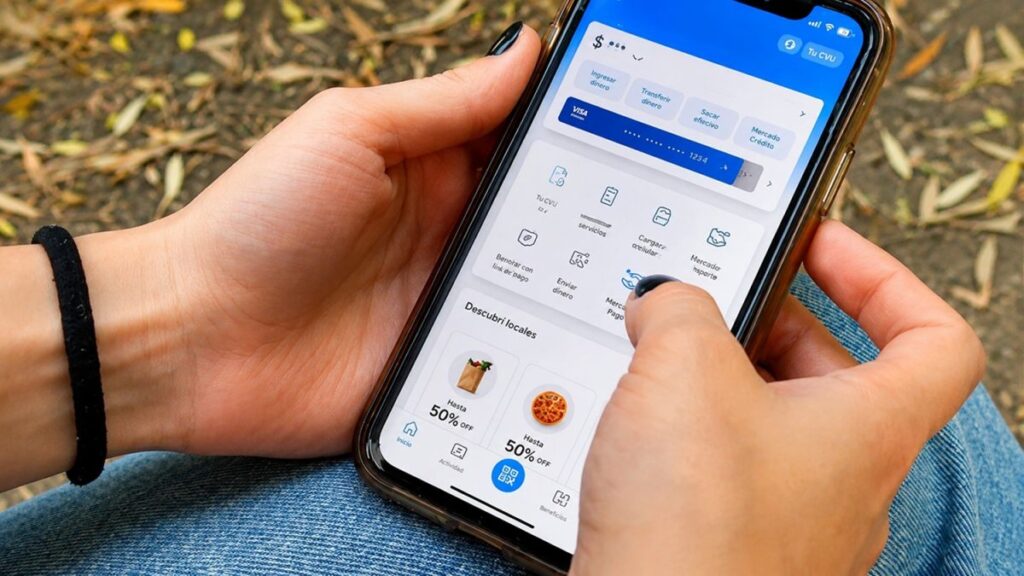
A partir del próximo lunes entra en vigencia el Cobro con Transferencia (CCT), un nuevo mecanismo dispuesto por el Banco Central de la República Argentina (BCRA) en marzo de este año. El sistema permitirá que bancos y proveedores no financieros de crédito incluidas billeteras virtuales debiten de forma automática el importe de una cuota de préstamo directamente de la cuenta que el propio tomador del crédito haya autorizado previamente.

La lógica detrás de la medida es simplificar el circuito de pagos y reducir la mora involuntaria, ese problema tan común entre trabajadores del interior que muchas veces pagan tarde sus cuotas no por falta de voluntad, sino por falta de tiempo, de acceso a sucursales o de familiaridad con las plataformas digitales. En Tartagal y en gran parte del norte salteño, donde la bancarización avanza más lento que en los grandes centros urbanos y donde muchas personas todavía dependen de cajeros o ventanillas físicas para gestionar sus finanzas, cualquier cambio en las reglas de cobro impacta de manera directa en la vida cotidiana de las familias.

Sin embargo, un dato llama la atención: son los propios bancos quienes anticipan que el uso del nuevo sistema será limitado. Esta expectativa moderada abre un interrogante legítimo desde la mirada del usuario común: si la herramienta apunta a facilitar los cobros, ¿por qué las entidades financieras no confían en su adopción masiva? Para muchos vecinos que ya cargan con la incertidumbre de créditos personales, préstamos para electrodomésticos o financiaciones de consumo, la posibilidad de un débito automático despierta más preocupación que alivio, sobre todo en un contexto económico donde los ingresos son variables y no siempre hay saldo disponible el día exacto del vencimiento.

La discusión de fondo excede lo técnico: se trata de cómo se distribuye el poder entre las entidades financieras y los tomadores de crédito, muchos de ellos trabajadores informales, changarines o empleados con sueldos que llegan a fin de mes ajustados. Que la autorización dependa de la voluntad del usuario es un punto de partida importante, pero la experiencia indica que en la letra chica de los contratos de crédito no siempre queda claro qué implica ceder ese control sobre la propia cuenta. Desde una perspectiva social y territorial, será clave que los organismos de defensa del consumidor y las autoridades locales estén atentos a cómo se implementa esta herramienta, que no termina de convencer.

Publicidad
Logo Final 3873
Publicidad
Logo Final 3873